
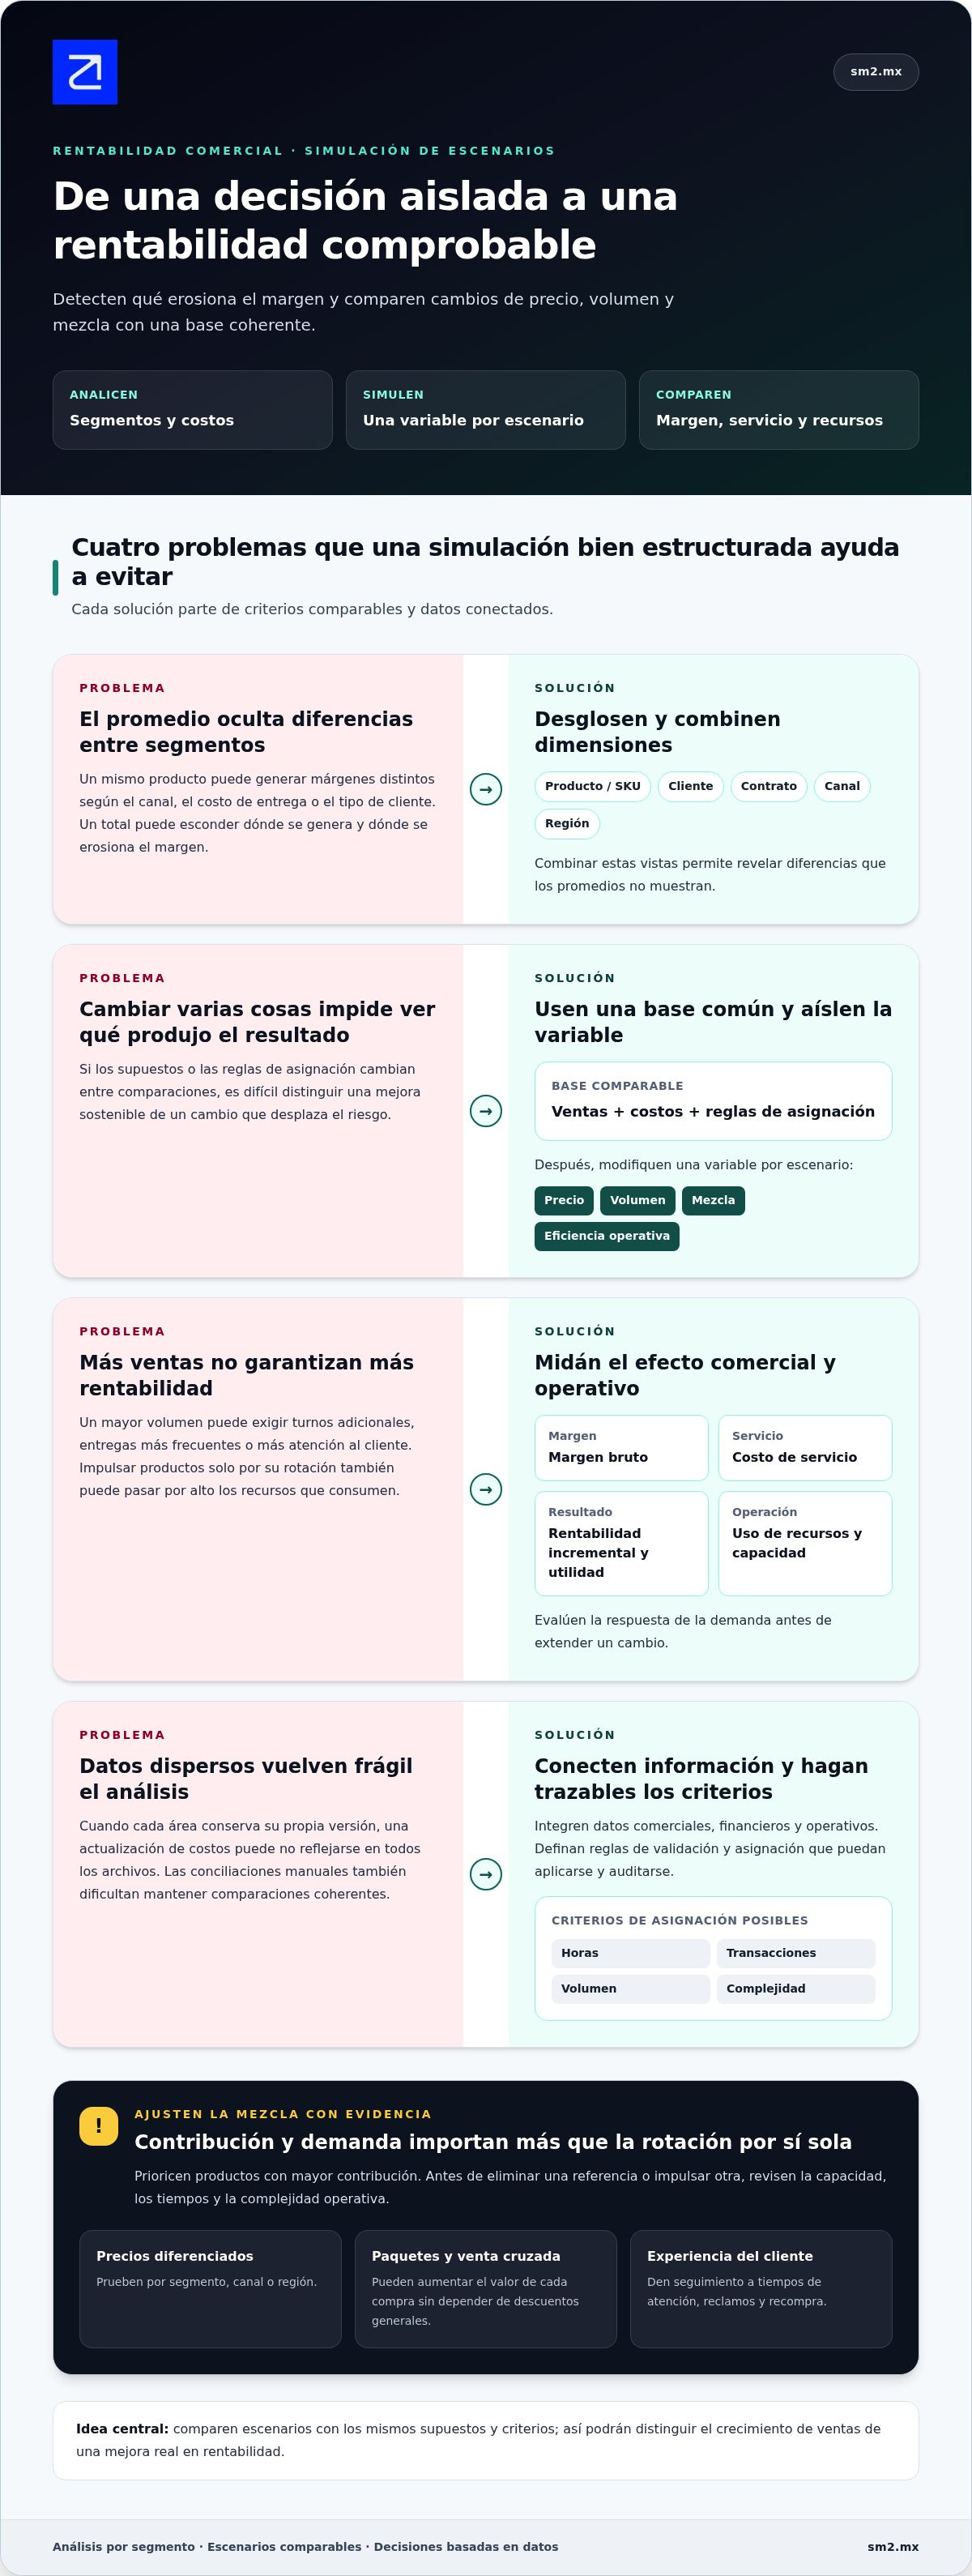
El margen promedio no basta para decidir dónde ajustar. La optimización de rentabilidad comercial permite analizar resultados por producto, SKU, cliente, contrato, canal o región, e incluso combinar estas dimensiones. Así pueden identificar qué factores explican el margen y simular cómo cambian los resultados al modificar precios, volúmenes o la mezcla de productos.
Es razonable pensar que subir precios o impulsar los productos más vendidos mejorará la rentabilidad. Sin embargo, una decisión aislada puede pasar por alto costos de servicio, cambios en la demanda o diferencias entre segmentos. Para obtener resultados precisos, integren costos, criterios de asignación y datos comerciales en un modelo coherente, y comparen cada escenario con la misma base.
En este artículo conocerán cómo estructurar simulaciones, qué indicadores comparar y cómo reconocer los límites de las hojas de cálculo y los procesos manuales. También revisaremos medidas para optimizar las operaciones y convertir los hallazgos en decisiones comerciales basadas en datos.
Puntos clave
- Segmenten los resultados por producto, cliente, canal o región para localizar dónde se genera y dónde se erosiona el margen.
- Comparen escenarios de precio, volumen y mezcla con los mismos supuestos para distinguir una mejora sostenible de un cambio que solo desplaza el riesgo.
- Revisen cómo las hojas de cálculo y los datos desconectados afectan la consistencia, el nivel de detalle y la velocidad del análisis.
- Prioricen mejoras de proceso con indicadores claros y den seguimiento a sus resultados para enfocar recursos en acciones que aporten valor.
1. Simulación de precios, volúmenes y mezcla de productos
Un modelo útil desglosa la rentabilidad por producto, SKU, cliente, contrato, canal y región. También combina estas dimensiones para revelar diferencias que los promedios ocultan. Por ejemplo, un mismo producto puede generar márgenes distintos según el canal, el costo de entrega o el tipo de cliente. Este nivel de detalle mejora la toma de decisiones.
Para simular, establezcan una base común de ventas, costos y reglas de asignación. Después, modifiquen una variable en cada escenario: precio, volumen, mezcla o eficiencia operativa. Comparen el margen bruto, el costo de servicio y la rentabilidad incremental. Según la operación, los factores de asignación pueden incluir horas, transacciones, volumen o complejidad.
¿Qué estrategias aumentan las ventas sin reducir demasiado los márgenes? Prioricen productos con mayor contribución y prueben precios diferenciados por segmento, canal o región. Los paquetes complementarios y la venta cruzada pueden aumentar el valor de cada compra sin depender de descuentos generales. Antes de extender un cambio, midan la respuesta de la demanda.
En México, la carga tributaria aplicable, las obligaciones regulatorias del sector y las diferencias regionales pueden afectar el margen. Incorporen estos factores en los escenarios según la actividad, el producto y el canal. Para evaluar una decisión concreta, analicen cómo cada obligación incide en el precio neto, los costos y la operación.
Optimicen la mezcla con evidencia de demanda y rentabilidad, no solo con el volumen vendido. En manufactura, por ejemplo, una línea de alto volumen puede consumir más recursos que otra de menor rotación. Antes de eliminar una referencia o impulsar otra, revisen la capacidad, los tiempos y la complejidad operativa.
La productividad también depende de los procesos y las personas. Identifiquen tareas manuales repetitivas, preparen al equipo para gestionar cambios de precio y documenten los criterios de servicio. Después, comparen tiempos de atención, reclamos y recompra: aumentar las ventas sin proteger la satisfacción del cliente puede perjudicar la rentabilidad futura.
2. Evaluación de escenarios de volumen, margen y estabilidad
Un escenario comercial debe mostrar qué cambia y qué permanece constante. Construyan una base con demanda, precio, costos variables, costos fijos y capacidad operativa. Después, modelen una caída del volumen, un aumento de costos o un cambio de precios. Comparen el margen bruto, la utilidad y el uso de recursos. Así podrán evaluar si la mejora depende de condiciones frágiles o resiste los cambios del mercado.
La estabilidad no significa conservar el mismo resultado en cualquier circunstancia. Significa comprender qué variables tienen mayor efecto y qué decisiones reducen la exposición. Prueben escenarios favorables, centrales y adversos con los mismos criterios de asignación. Si un mayor volumen exige turnos adicionales, entregas más frecuentes o más atención al cliente, incorporen ese costo operativo. Así evitarán confundir el crecimiento de las ventas con la eficiencia operativa.
Documenten cada proceso comercial, desde la generación de demanda hasta el cobro. Registren responsables, actividades, tiempos, excepciones y sistemas utilizados. Por ejemplo, si una cotización requiere capturas duplicadas en hojas de cálculo y en el CRM, midan dónde se retrasa y qué errores genera. Vinculen cada etapa con indicadores de conversión, margen y servicio. Esta trazabilidad ayuda a priorizar cambios con un impacto observable.
Al evaluar tecnología, comprueben si las plataformas conectan datos comerciales, financieros y operativos. Integrar el ERP, el CRM y los sistemas operativos puede reducir conciliaciones manuales y facilitar comparaciones coherentes. Consideren también la calidad de los datos, las reglas de validación y el mantenimiento del modelo cuando cambien los productos o procesos. La herramienta no sustituye criterios claros: debe permitir aplicarlos y auditarlos.
Cuando los procesos dependen de tareas repetitivas o datos dispersos, la Tecno Automatización para procesos comerciales puede ayudar a ordenar flujos y sostener análisis recurrentes. Definan primero el cuello de botella y el indicador que debe mejorar. Después, evalúen el resultado junto con el margen y la experiencia del cliente.
3. Limitaciones del análisis manual de costos y rentabilidad
Una hoja de cálculo permite comparar ventas y gastos, pero se vuelve frágil cuando cada área mantiene su propia versión. Si Finanzas actualiza un costo y Comercial conserva el archivo anterior, el margen reportado deja de reflejar la misma operación. Además, se pierde detalle: un total mensual puede ocultar productos, clientes o canales deficitarios.
Clasifiquen los costos en fijos y variables para comprender cómo responde cada gasto al volumen. La renta de una sucursal suele mantenerse aunque bajen las ventas; el empaque, en cambio, puede aumentar con cada pedido. Después, asignen los costos indirectos con criterios como horas, transacciones o complejidad. Una metodología coherente permite comparar segmentos sin repartir gastos arbitrariamente.
¿Cómo identificar y reducir los costos comerciales de una empresa? Revisen cada partida y relaciónenla con una actividad, un responsable y el valor que aporta. Después, eliminen duplicidades, tareas prescindibles y servicios que no contribuyan a la operación ni a la experiencia del cliente.
El análisis de datos requiere seguimiento periódico, no una revisión aislada al cierre. Conecten ventas, costos y actividad operativa en un tablero que muestre el margen, el costo de servicio y las variaciones entre periodos. Incluyan reglas de validación y conciliaciones para detectar registros incompletos antes de que afecten las decisiones.
La automatización reduce las capturas repetidas y facilita actualizar informes cuando cambian productos, clientes o procesos. Aun así, un sistema no corrige datos mal clasificados ni criterios contradictorios. Definan responsables, reglas y permisos; luego adapten el seguimiento a las necesidades de cada área. Un análisis personalizado debe mantener la trazabilidad y ofrecer indicadores comparables.
¿Qué riesgos y errores comunes pueden reducir la rentabilidad al optimizar las ventas? Aplicar descuentos sin calcular el margen, impulsar el volumen sin medir el costo de servicio y comparar archivos con criterios distintos distorsiona los resultados. No atribuyan una mejora a las ventas si también cambiaron los costos, la mezcla o las condiciones operativas.
4. Optimización de procesos para mejorar la rentabilidad empresarial
La rentabilidad empresarial relaciona la utilidad de un periodo con los activos o el patrimonio invertidos. Si una sucursal aumenta sus ventas, pero también consume más recursos, su rendimiento puede debilitarse. Analicen cada proceso y eliminen tareas duplicadas, cuellos de botella y gastos que no aporten valor. Después, midan el efecto en los costos, el servicio y la productividad.
Un plan efectivo comienza con un diagnóstico operativo. Registren el proceso actual, asignen responsables e identifiquen actividades que retrasan la venta o el cobro. Luego definan un indicador, una acción y un plazo de revisión. Por ejemplo, si las cotizaciones se retrasan por capturas manuales, automaticen el flujo y monitoreen los tiempos de respuesta y la conversión.
¿Qué indicadores se usan para medir la rentabilidad comercial, como el margen, el ROI y el CAC? El margen muestra qué proporción de los ingresos queda después de considerar los costos correspondientes. El ROI relaciona el rendimiento obtenido con la inversión, y el CAC mide el costo de adquirir clientes. Analícenlos en conjunto: un CAC menor pierde valor si también cae el margen.
¿Qué pasos seguir para crear un plan de optimización de rentabilidad comercial? Establezcan una línea base, identifiquen la causa del desempeño, prioricen acciones y asignen responsables. Después, comparen costos y beneficios, definan KPI y revisen resultados para corregir el plan. La Unión Europea destaca la comparación de costos y beneficios al priorizar inversiones.
El financiamiento también influye en los resultados financieros y la competitividad. Comparen deuda, recursos propios y reinversión según su costo, riesgo y capacidad de pago. Una inversión tecnológica puede mejorar la eficiencia operativa, pero la evaluación debe incluir mantenimiento, integración y productividad esperada. Documenten esos supuestos antes de comprometer recursos.
Para convertir el diagnóstico de procesos en acciones medibles, soliciten una evaluación de rentabilidad comercial y definan prioridades con indicadores verificables.
SM2 Analytics: Diagnóstico Avanzado
SM2 Analytics ofrece Diagnóstico Avanzado para empresas que necesitan identificar qué factores afectan sus márgenes y priorizar decisiones con datos. Es un siguiente paso pertinente cuando los escenarios comerciales revelan diferencias entre productos, clientes o regiones, pero falta claridad sobre sus causas.
Según el reto, los Estudios de Mercado IA pueden aportar señales sobre el entorno y la demanda; Geo Marketing permite analizar oportunidades territoriales, y Tecno Automatización ayuda a ordenar procesos repetitivos. El objetivo es conectar el diagnóstico con acciones comerciales y operativas que puedan evaluarse, no sustituir el criterio directivo.
Si necesitan definir prioridades para mejorar la rentabilidad, contacten a SM2 Analytics y conversen sobre el diagnóstico adecuado para su empresa.
Conviertan el análisis en una disciplina de gestión
El siguiente avance no consiste en sumar indicadores, sino en definir quién decide, con qué evidencia y cómo dará seguimiento. Asignen responsables para revisar los hallazgos y registrar las decisiones tomadas. Así, cada ajuste se convierte en una práctica evaluable, en lugar de una reacción aislada ante los cambios en las ventas.
Cuando la optimización de la rentabilidad comercial exige diagnosticar causas y traducirlas en prioridades, SM2 Analytics ofrece Diagnóstico Avanzado. Geo Marketing permite incorporar una perspectiva territorial, mientras que Tecno Automatización puede ayudar a ordenar procesos comerciales repetitivos. El enfoque adecuado depende del reto que la empresa busque resolver.
Elijan una prioridad, establezcan cómo medirla y conviertan el aprendizaje en la siguiente decisión. Contacta con SM2 Analytics para explorar el diagnóstico que mejor se ajuste a sus objetivos. Avancen con método y construyan decisiones comerciales más sólidas.
Preguntas frecuentes sobre rentabilidad comercial
¿Qué nivel de detalle puede alcanzar el modelo de rentabilidad?
El análisis puede abarcar desde el resultado general de la empresa hasta la rentabilidad por SKU, pedido, cliente, contrato, vendedor o zona comercial. Para profundizar, incorporen los descuentos aplicados, las devoluciones, los costos de entrega y el tiempo de atención. Mantengan criterios comparables: un tablero puede filtrar estas dimensiones y revelar cuándo una cuenta aparentemente rentable consume recursos desproporcionados.
¿Cómo calcular la rentabilidad por producto, cliente, canal y vendedor?
Partan de los ingresos netos y resten los costos directos y los asignados según reglas coherentes. Para cada vendedor, consideren las ventas cobradas, los descuentos, las devoluciones y la cartera atendida, no solo los pedidos cerrados. Después, comparen periodos equivalentes. Si un cliente requiere visitas frecuentes o pedidos fragmentados, asignen ese costo de servicio para no sobreestimar su contribución.
¿Cómo optimizar precios, descuentos y promociones para mejorar la rentabilidad?
Definan un margen mínimo por producto y calculen cuánto puede reducirse el precio sin cruzar ese umbral. Antes de ampliar una promoción, evalúen si las ventas adicionales compensan el descuento y si desplazan compras que habrían ocurrido de todas formas. Comparen los grupos de productos o clientes expuestos a la oferta con un periodo base equivalente, y registren el efecto en el margen y la recompra.
¿Qué herramientas de CRM, analítica y automatización ayudan a optimizar la rentabilidad comercial?
Un CRM organiza oportunidades, historial de compra y actividad de ventas; las herramientas analíticas relacionan esos datos con los costos y resultados financieros. La automatización puede sincronizar registros y reducir capturas duplicadas. Para elegir las capacidades adecuadas, definan primero qué decisión necesitan mejorar. Tecno Automatización puede conectar flujos de marketing con procesos operativos y comerciales.
¿Cómo comparar la rentabilidad de canales de venta físicos, comercio electrónico y marketplaces en México?
Comparen el mismo producto y periodo, calculando los ingresos netos menos los costos propios de cada canal. En tiendas físicas, incluyan operación y atención; en comercio electrónico, preparación y entrega; en marketplaces, cargos aplicables, logística y devoluciones. Añadan los costos de adquisición cuando corresponda. La comparación también debe considerar conversión, recompra y nivel de servicio, no solo ventas brutas.

